Ausgleichssport steuerlich absetzen als Selbstständiger
Rückenschmerzen nach stundenlangem Sitzen, Nackenverspannungen vom Bildschirm, chronischer Stress ohne strukturierten Feierabend: Selbstständige kennen diese Beschwerden gut. Was viele nicht wissen ist, dass gezielte Maßnahmen zur betrieblichen Gesundheitsförderung steuerlich absetzbar sein können. Das gilt unter bestimmten Voraussetzungen auch für Ausgleichssport. Der Teufel steckt wie so oft im Detail.
Was das Steuerrecht zur Gesundheitsförderung sagt
Für Arbeitgeber regelt Paragraf 3 Nr. 34 EStG klare Freibeträge: Bis zu 600 Euro pro Jahr und Arbeitnehmer können steuerfrei für Maßnahmen der betrieblichen Gesundheitsförderung gezahlt werden, sofern die Maßnahmen von einem zertifizierten Anbieter stammen und den Anforderungen der Krankenkassen entsprechen. Als Selbstständiger bist du aber gleichzeitig Arbeitgeber und Arbeitnehmer deines Einzelunternehmens, und hier liegt der Knackpunkt.
Das Finanzamt unterscheidet strikt zwischen privaten Lebenshaltungskosten und betrieblich veranlassten Ausgaben. Ein Fitnessstudio-Abo gilt grundsätzlich als privat. Wer es trotzdem absetzen will, braucht eine wasserdichte Begründung mit Bezug zur beruflichen Tätigkeit. Das gelingt nicht immer, aber es gelingt öfter, als viele glauben.
Der entscheidende Unterschied: privat oder betrieblich veranlasst
Absetzbar sind Kosten, die durch die berufliche Tätigkeit entstehen oder ihr zumindest nachweislich dienen. Bei körperlich belastenden Berufen ist dieser Nachweis leichter zu führen. Ein Dachdecker, der Yoga-Kurse zur Rückenentlastung besucht, hat bessere Karten als ein Unternehmensberater ohne spezifische körperliche Belastung im Job.
Selbstständige mit überwiegend sitzender Tätigkeit, also Programmierer, Texter, Berater oder Buchhalter, müssen den betrieblichen Zusammenhang aktiv dokumentieren. Relevant sind dabei:
- Ein ärztliches Attest, das eine berufsbedingte Erkrankung oder Belastung bescheinigt
- Rechnungen und Kursbestätigungen von zertifizierten Anbietern
- Dokumentation des zeitlichen und sachlichen Zusammenhangs zur Tätigkeit
- Im Idealfall eine präventive Empfehlung der Krankenkasse
Das Finanzgericht Köln hat 2019 in einem vielbeachteten Urteil (Az. 12 K 1481/17) entschieden, dass Aufwendungen für Rückentraining bei nachgewiesener berufsbedingter Belastung als Werbungskosten anerkannt werden können. Das Urteil betraf zwar Arbeitnehmer, zeigt aber die Richtung.
Bogensport als Beispiel: ungewöhnlich, aber plausibel
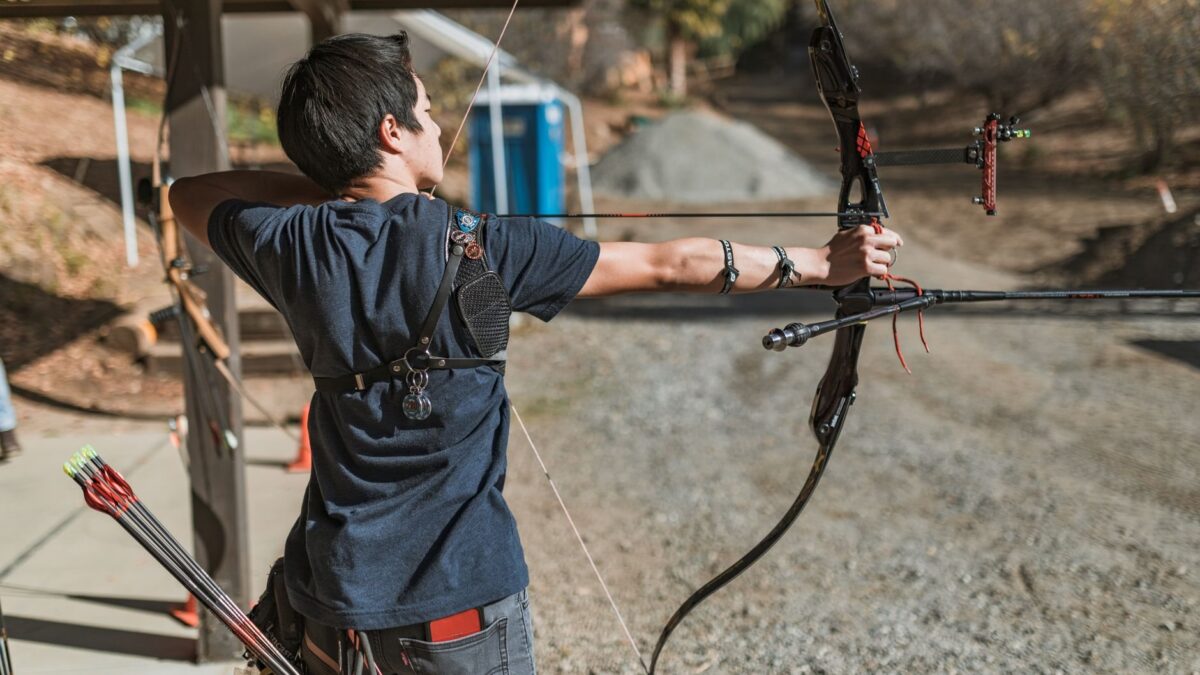
Sportarten, die gezielt Haltung, Atemkontrolle, Konzentration und den Ausgleich einseitiger Belastungen trainieren, haben vor dem Finanzamt bessere Chancen als allgemeines Ausdauertraining. Bogenschießen gehört zu diesen Sportarten. Es stärkt die Rücken- und Schultermuskulatur, fördert die Körperwahrnehmung und trainiert Fokus und Stressresistenz. Wer dauerhaft an einem Schreibtisch arbeitet und dabei Schulter und Nacken überlastet, kann durch Professionelles Bogensport Training gezielt muskuläre Dysbalancen ausgleichen. Mit ärztlichem Attest und dem Nachweis eines zertifizierten Kurses steigt die Wahrscheinlichkeit, dass das Finanzamt die Kosten anerkennt.
Das bedeutet nicht, dass jede Kursgebühr automatisch absetzbar ist. Entscheidend bleibt der dokumentierte Zusammenhang zwischen beruflicher Belastung und gewählter Sportart.
Was konkret absetzbar sein kann und was nicht
Eine pauschale Antwort gibt es nicht, aber eine praxisnahe Übersicht hilft bei der Einordnung:
| Maßnahme | Absetzbarkeit | Voraussetzung |
|---|---|---|
| Zertifizierter Rückenkurs | Gut möglich | Kasse-Zertifizierung, ärztliche Empfehlung |
| Bogensport-Kurs beim Verein | Möglich | Attest, dokumentierter beruflicher Bezug |
| Fitnessstudio-Mitgliedschaft | Schwierig | Kaum anerkannt ohne spezifischen Nachweis |
| Physiotherapie auf Rezept | Sehr gut | Ärztliche Verordnung, Berufsursache belegt |
| Yoga-Kurs (zertifiziert) | Möglich | Präventionskurs nach § 20 SGB V |
Die Rolle der Krankenkassen nicht unterschätzen
Viele gesetzliche Krankenkassen erstatten bis zu 150 Euro pro Jahr für zertifizierte Präventionskurse, manche sogar mehr. Wer diesen Weg nutzt, hat gleich zwei Vorteile: Die Kasse übernimmt einen Teil der Kosten, und die Zertifizierung des Anbieters stärkt gleichzeitig die Position gegenüber dem Finanzamt. Kurse, die nach Paragraf 20 SGB V anerkannt sind, erfüllen definierte Qualitätsstandards und sind deutlich leichter steuerlich durchzusetzen als ein nicht zertifiziertes Angebot.
Der Ablauf ist einfach: Kurs buchen, Rechnung aufbewahren, bei der Krankenkasse einreichen, Erstattung kassieren und den verbleibenden Eigenanteil als Betriebsausgabe oder Werbungskosten geltend machen. Wer das konsequent dokumentiert, kann pro Jahr durchaus 200 bis 400 Euro steuerlich wirksam machen.
Praktische Umsetzung: So dokumentierst du richtig
Ohne Belege läuft nichts. Das Finanzamt akzeptiert keine mündliche Begründung. Folgende Unterlagen solltest du sammeln und geordnet aufbewahren:
- Ärztliches Attest mit Beschreibung der berufsbedingten Beschwerden
- Kursbestätigung mit Angabe von Inhalt, Dauer und Anbieter
- Nachweis der Zertifizierung durch eine Krankenkasse oder einen Fachverband
- Kontoauszug oder Quittung als Zahlungsbeleg
- Optional: schriftliche Stellungnahme des Sportlehrers oder Trainers zum präventiven Charakter
Eine kurze schriftliche Begründung, die du deiner Steuererklärung beifügst, schadet nicht. Zwei bis drei Sätze, die den beruflichen Zusammenhang erläutern, können eine Rückfrage vom Finanzamt verhindern.
Fazit: Gesundheit ist keine Privatsache, wenn der Beruf sie schädigt
Selbstständige, die körperliche Folgen ihrer Arbeit aktiv angehen, handeln nicht nur klug für die eigene Gesundheit. Sie handeln auch steuerlich legitim, wenn sie die Spielregeln kennen und einhalten. Entscheidend ist nicht, welche Sportart gewählt wird, sondern ob der Zusammenhang zur beruflichen Belastung nachvollziehbar belegt werden kann. Wer ein ärztliches Attest hat, zertifizierte Kurse besucht und alles sauber dokumentiert, hat gute Chancen, dass das Finanzamt mitspielt. Im Zweifel lohnt das kurze Gespräch mit dem Steuerberater, bevor man einen größeren Betrag in die Erklärung einträgt.